Khách trả hai trong số mười món hàng đã mua. Trước khi mở VNPT Invoice, người bán cần biết hai bên đã thỏa thuận ai lập hóa đơn trả hàng và hai món nào thực tế đã nhận lại. Hóa đơn bán ban đầu có thể hoàn toàn đúng. Chính lần trả hàng mới làm thay đổi số lượng và giá trị giao dịch.
 |
| Trả hàng: xác định bên lập trước |
Ai lập chứng từ cho phần trả lại?
Với hàng hóa thông thường trả toàn bộ hoặc một phần, kể cả đổi hàng làm thay đổi giá trị, người bán lập hóa đơn điều chỉnh. Nếu hai bên thỏa thuận người mua lập hóa đơn khi trả hàng, người mua lập hóa đơn điện tử giao lại người bán. Hai bên thực hiện nghĩa vụ thuế theo quy định khi bán hàng.
Riêng tài sản thuộc diện đăng ký quyền sử dụng hoặc quyền sở hữu, đã đăng ký tên người mua, khi trả lại đúng quy định và người mua là đối tượng sử dụng hóa đơn điện tử, chính người mua lập hóa đơn trả lại cho người bán. Quy định nằm ở điểm c.2 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
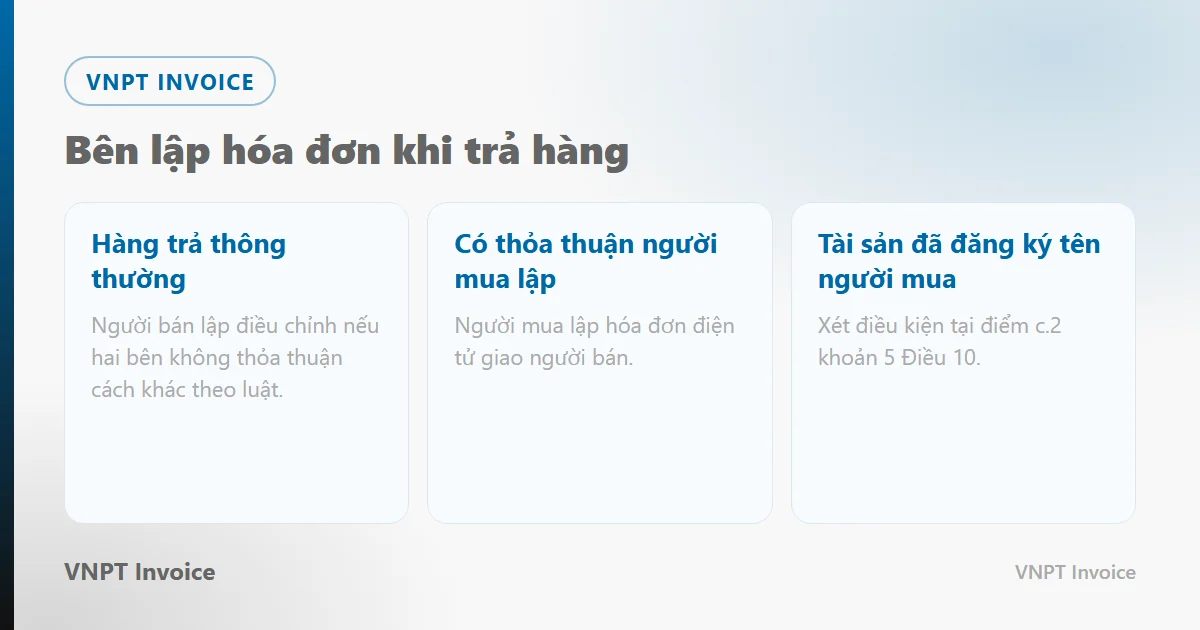 |
| Bên lập hóa đơn khi trả hàng. |
Ví dụ trả một phần lô hàng
Lấy dòng hàng trên hóa đơn bán ghép với chứng từ nhận hàng trả. Trong ví dụ mười món cùng đơn giá, phần trả là hai món. Tính riêng tiền hàng và thuế ứng với hai món ấy. Nếu người bán lập, dùng chức năng lập hóa đơn điều chỉnh và chọn đúng hóa đơn gốc. Sau khi điều chỉnh, giá trị còn lại cần tương ứng tám món khách giữ.
Lưu hồ sơ giao nhận hàng trả, chứng từ liên quan và hóa đơn của bên có trách nhiệm lập. Nếu khách thực tế chưa trả hàng mà chỉ phát hiện hóa đơn ghi nhầm, xem trường hợp thay thế hóa đơn lập sai.
Có phải hai bên cùng xuất hóa đơn cho hai món đã trả?
Chọn bên lập theo quy định và thỏa thuận của giao dịch. Cùng ghi nhận hai lần sẽ làm trùng phần trả.
Đổi sang mặt hàng khác giá có thuộc quy định trả hàng không?
Điểm c.1 khoản 5 Điều 10 bao gồm đổi hàng làm thay đổi giá trị hàng đã mua.
Chứng từ hoàn tiền có đủ để giải thích phần giảm?
Nên ghép với chứng từ nhận lại hàng và hóa đơn liên quan để xác định đúng hàng, số lượng và giá trị.
Rà soát ngày 18/11/2026. Căn cứ: Thông tư 91/2026/TT-BTC, Điều 10 khoản 5 điểm c.1, c.2 và đoạn về chứng từ tại trang 20. VNPT, 3 hướng xử lý khi viết sai hóa đơn điện tử, mục 3.2 và phần lập hóa đơn thay thế ở mục 4.2.